Le voyant est allumé, la carrosserie est cabossée, ou la boîte de vitesses vient de rendre l’âme. Première question qui vient à l’esprit: est-ce que mon assurance couvre ça? La réponse dépend de quelque chose que beaucoup de conducteurs n’ont jamais vraiment examiné: la distinction entre ce qui cause le dommage et ce qui cause la panne.
Au Québec, l’assurance automobile fonctionne sur deux niveaux distincts. Comprendre la ligne entre les deux évite les mauvaises surprises et permet de faire des choix de couverture éclairés.
Le régime public (SAAQ) et l’assurance privée: deux mondes séparés
 Au Québec, toute voiture immatriculée est couverte par le régime public de la SAAQ pour les dommages corporels. Si vous êtes blessé dans un accident de la route – peu importe qui est en faute – la SAAQ prend en charge vos soins médicaux et votre réadaptation. Ce régime est universel, obligatoire, et financé par les droits d’immatriculation et le permis de conduire. Il ne couvre jamais les dommages matériels à votre véhicule.
Pour votre voiture elle-même, c’est l’assurance privée qui entre en jeu. Et là, deux blocs s’appliquent: le chapitre A (responsabilité civile, obligatoire) et le chapitre B (dommages à votre propre véhicule, optionnel).
Chapitre A: responsabilité civile – pour les dommages aux autres
Le chapitre A est obligatoire par loi. Il couvre les dommages matériels que vous causez à autrui (la voiture de l’autre conducteur, une clôture, un poteau) et les dommages corporels que la SAAQ ne couvre pas intégralement. Le minimum légal au Québec est de 50 000 dollars, mais la grande majorité des assureurs recommandent un million ou deux millions – le coût d’un accident grave dépasse rapidement le minimum légal.
Ce chapitre ne couvre pas votre propre véhicule si vous êtes en faute. C’est le chapitre B qui s’occupe de ça.
Chapitre B: la couverture pour votre propre véhicule
Le chapitre B est le cœur du sujet pour les réparations. Il se décline en quatre protections, dont vous choisissez une ou plusieurs à l’achat de votre police:
- Protection 1 – Tous risques: couvre tous les dommages accidentels à votre véhicule, sous réserve des exclusions explicites de la police. C’est la couverture la plus complète.
- Protection 2 – Collision et versement: couvre les dommages causés par un impact avec un autre véhicule, un objet, ou un renversement. Ne couvre pas les événements naturels ou le vol.
- Protection 3 – Risques autres que collision: couvre le vol, le vandalisme, les actes malveillants, les objets tombants, les projectiles, les intempéries. Ne couvre pas la collision.
- Protection 4 – Risques spécifiés: couvre uniquement les événements listés nommément dans votre police (incendie, vol, tentative de vol, grêle, inondation, explosion). La couverture la plus étroite.
Beaucoup de conducteurs qui croient avoir une couverture «complète» ont en fait seulement les protections 2 et 3 combinées, pas la protection 1. La différence compte dans les cas limites.
Ce que l’assurance auto ne couvre jamais
Les exclusions du chapitre B sont explicites dans la Formule Provinciale Québécoise (FPQ no 1), le contrat standardisé qu’utilisent tous les assureurs automobiles au Québec. Les voici, les principales:
- L’usure normale n’est pas couverte. Plaquettes de frein, pneus usés, roulements, rotules, biellettes de direction – tout ce qui s’use avec le temps et l’utilisation normale n’est pas un accident. L’assurance couvre les événements imprévisibles, pas la maintenance prévisible.
- Les bris mécaniques et les pannes ne sont pas couverts. Si votre transmission rend l’âme, si votre moteur fait une bielle, si votre boîte de transfert tombe en panne – c’est exclu. L’exception: si un accident ou un incendie couvert cause ou accompagne le bris mécanique, la partie liée à l’événement couvert peut être réclamée. Mais la panne elle-même, sans événement externe, n’est pas couverte.
- La corrosion et la rouille sont exclues. Au Québec, avec nos hivers et le sel de déglaçage, c’est un point important. Les dommages de rouille structurelle ne sont pas des accidents – ils sont le résultat progressif de l’environnement. Certains avenants spéciaux existent pour la protection contre la rouille, mais ils sont rares et liés à des traitements anticorrosion spécifiques.
- Les pneus isolément ne sont pas couverts. Un crevaison, un pneu tailladé par un nid-de-poule, un flanc éclaté – exclus seuls. Exception: si le dommage aux pneus survient en même temps qu’un autre dommage couvert (une collision qui détruit simultanément la jante et le pneu, par exemple), les pneus peuvent être inclus dans la réclamation globale.
- Le gel est exclu, à moins qu’il accompagne un autre dommage couvert. Un radiateur fissuré parce que le liquide de refroidissement n’a pas été changé à temps: pas couvert.
Ce qui est couvert: des exemples concrets
 Pour clarifier la ligne, voici des situations réelles et leur couverture probable sous la protection 1 (tous risques):
- Collision avec un autre véhicule, même en faute: couvert (carrosserie, châssis, airbags déployés).
- Impact avec un chevreuil ou un orignal: couvert sous la protection 3 (risques autres que collision) ou la protection 1. Les sinistres animaliers sont fréquents sur les routes québécoises.
- Grêle qui défonce le capot et le toit: couvert sous la protection 3 ou la protection 4 (si la grêle est listée).
- Vol complet du véhicule: couvert sous la protection 3 ou 4. Remboursement des frais de transport jusqu’à 40$/jour (maximum 1 200$) à partir de 72 heures après le signalement du vol.
- Vandalisme (rayures profondes, vitres brisées): couvert sous la protection 3 ou 1.
- Inondation ou dommages dus à une tempête: couvert sous la protection 1, 3, ou 4 (selon les termes de votre police – une inondation de parking sous-terrain est différente d’une inondation de rue, vérifiez avec votre courtier).
- Incendie du véhicule: couvert sous toutes les protections 1, 3, et 4.
La franchise: ce que vous payez dans tous les cas
Même quand un dommage est couvert, vous payez une franchise – le montant que vous absorbez avant que l’assurance prenne le relais. Si votre voiture subit 3 000 dollars de dommages et que votre franchise est de 500 dollars, l’assureur paie 2 500 dollars. Si les dommages sont de 400 dollars et que la franchise est de 500 dollars, la réclamation ne vaut pas la peine financièrement – et elle laisse une trace dans votre dossier.
La franchise s’applique pour chaque protection du chapitre B, selon ce qui est indiqué dans vos conditions particulières. Exception: les dommages causés par la foudre ou un incendie – aucune franchise ne s’applique dans ces cas selon la FPQ no 1 standard.
Avant de déposer une réclamation pour un montant proche de votre franchise, calculez l’impact sur votre prime. Une réclamation peut entraîner une hausse de prime qui dépasse, sur trois ans, ce que l’assurance vous aurait versé. Pour les petits dommages, la règle générale est de demander une évaluation d’abord et de décider ensuite si la réclamation vaut vraiment le coup.
Avarie et dommages combinés: les cas hybrides
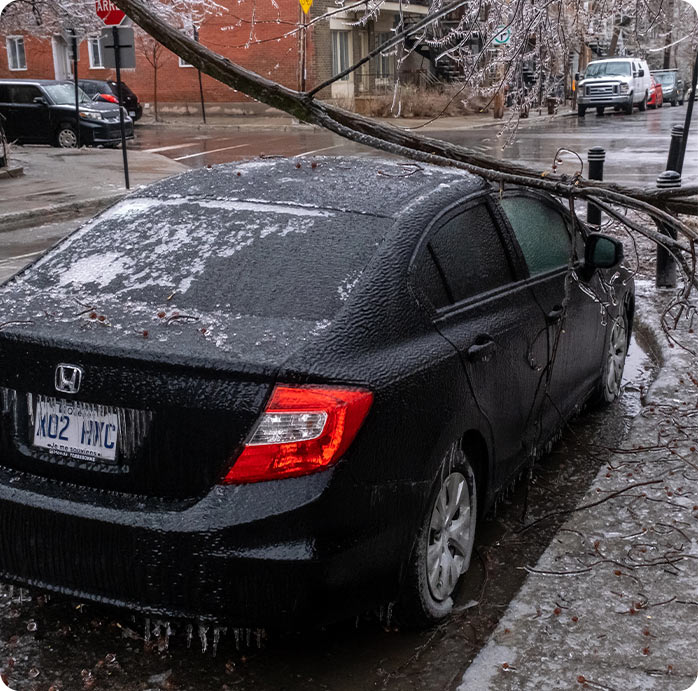
La ligne entre couvert et non couvert se complique quand un événement assuré cause des dommages à la fois à la carrosserie et aux composantes mécaniques. La règle dans la FPQ no 1 est claire: si le bris mécanique survient en même temps qu’un dommage couvert, la partie mécanique peut être incluse dans la réclamation.
Exemple pratique: vous frappez un nid-de-poule violent qui enfonce la jante, éclate le pneu, et endommage la crémaillère de direction. La jante et la crémaillère – composante de suspension et direction – peuvent faire partie de la réclamation pour l’impact. Le pneu seul ne serait pas couvert, mais parce qu’il est emporté par un événement de collision couvert, il entre dans l’évaluation globale.
Un incendie qui prend naissance dans le compartiment moteur et endommage à la fois la carrosserie et des composantes mécaniques: les deux sont couverts sous l’incendie. Un incendie qui démarre parce que vous n’avez pas fait la vidange et que le moteur a grippé: c’est plus complexe – l’assureur peut investiguer la cause première.
Ce que vous pouvez faire avant d’appeler votre assureur
Le processus de réclamation suit quelques règles importantes que la FPQ no 1 impose:
- Signalez le sinistre dès que possible. Attendre complique les choses – les preuves disparaissent et l’assureur peut contester le lien de causalité.
- Ne faites pas réparer avant l’inspection de l’assureur. Sauf pour prévenir d’autres dommages ou avec le consentement écrit de l’assureur. Le délai d’inspection doit être raisonnable.
- N’admettez pas de responsabilité. Même à l’autre conducteur. Laissez l’assureur gérer la question de la faute.
- Documentez tout. Photos, témoins, rapport de police si applicable. Les photos prises dans les minutes qui suivent l’événement sont les plus utiles.
- Conservez les reçus de tout frais supplémentaire lié au sinistre – transport, location de voiture si vous avez cette couverture.
Si vous et l’assureur ne vous entendez pas sur le montant des dommages ou la qualité des réparations, vous avez le droit de demander un arbitrage. L’assureur a 7 jours après réception de la réclamation pour vous signifier par écrit s’il choisit de réparer, de remplacer, ou de rembourser. Le délai de paiement est de 60 jours après la réception de la réclamation complète.
Ce qu’un garage peut faire pour vous dans ce processus
Le rôle du garage dans une réclamation d’assurance est plus important que beaucoup de conducteurs le réalisent. Un diagnostic précis est la base d’une réclamation solide: il documente ce qui est endommagé, la cause probable (impact, événement externe, usure), et sépare les dommages couverts des réparations d’entretien non couvertes que l’assureur refuserait de toute façon.
Quand un accident implique des composantes mécaniques – suspension, direction, freinage – un rapport détaillé qui distingue les dommages liés à l’impact des usures préexistantes est précieux. Ça protège à la fois votre réclamation et votre relation avec l’assureur en montrant clairement ce qui est lié à l’événement et ce qui ne l’est pas.
Si vous avez subi un impact et que vous n’êtes pas certain de ce que couvre votre police, passez nous voir pour une évaluation des dommages d’abord. On vous dit ce qu’on trouve et ça vous donne une base solide pour votre conversation avec votre assureur. Prenez rendez-vous en ligne ou appelez-nous directement.